

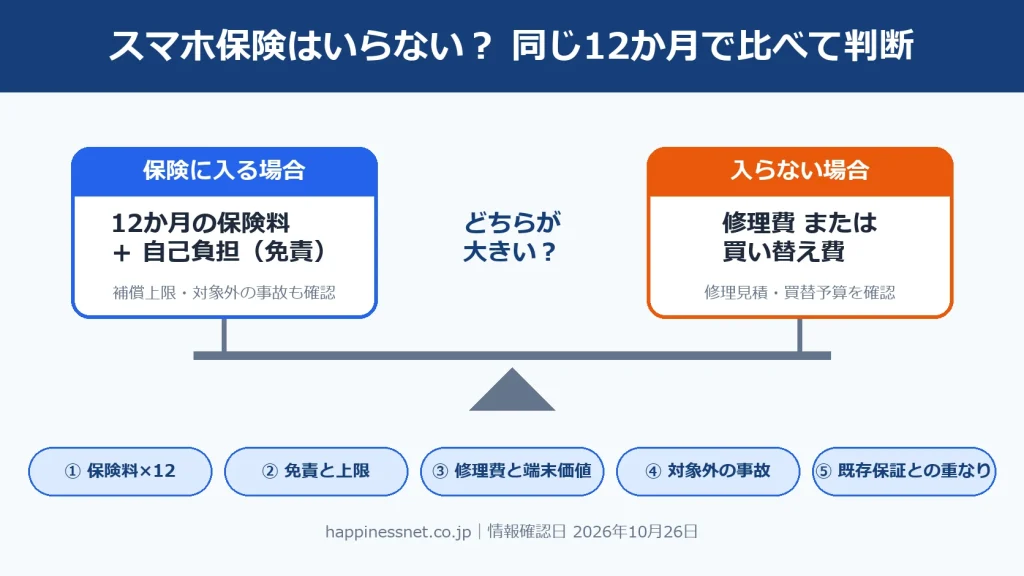
スマホ保険が「いらない」かどうかは、端末の価格ではなく、①12か月分の保険料、②免責と上限、③修理費と端末価値、④対象外の事故、⑤すでにある保証との重なり、の5つを順番に当てはめると自分で判断できます。月額だけ、人気順だけで決めると、必要な事故が対象外だったり、上限や自己負担で思ったより受け取れなかったりします。
本記事は判断の手順に絞っています。商品ごとの加入条件の比べ方はスマホ保険の比較ポイント、モバイル保険の制約はモバイル保険のデメリットにまとめています。情報確認日:2026年10月26日。金額はこの日の公式掲載内容で、改定されることがあります。
| 手順 | 出すもの | 判断の目安 |
|---|---|---|
| ① 12か月の保険料 | 月額×12(非課税か税込かも確認) | 年間でいくら払うかを先に固定する |
| ② 免責と上限 | 自己負担額、1事故上限、年間通算上限、修理不能時の上限 | 実際に受け取れる額の範囲を知る |
| ③ 修理費と端末価値 | 公式修理料金、端末の購入額・現在の買取相場 | 購入額が上限になる商品では、端末価値を超える補償は出ない |
| ④ 対象外の事故 | 紛失・自然消耗のバッテリー・国外・データ復旧など | 自分が心配している事故が対象か |
| ⑤ 重なり | 販売店保証・メーカー保証・AppleCare+・カード付帯 | 同じ損害に二重に払う契約を避ける |
① 12か月分の保険料を出す
月額を12倍して、1年間に払う額を固定します。2026年10月26日時点の公式掲載では、モバイル保険(さくら少額短期保険)は月額700円(非課税)で最大3端末、Mysuranceスマホ保険はライト月額200円・スタンダード月額470円・プロ月額790円で1台につき1契約です(モバイル保険公式、Mysurance公式)。12か月分に直すと、モバイル保険8,400円、Mysuranceライト2,400円・スタンダード5,640円・プロ9,480円です(2026年10月26日時点の月額を12倍した単純計算。月額の改定や加入時期により変わります)。AppleCare+は機種とプランで料金が異なるため、Apple公式の表示で確認してください。
複数台をまとめて登録できる商品は、1台あたりに直すと見え方が変わります。ただし副端末は上限が低く設定されている商品があるため、②で必ず端末ごとの上限を確認します。
② 免責と上限を確認する
「免責なし」は、修理費の自己負担がゼロという意味ではなく、1事故や年間の上限を超えた分は自己負担です。モバイル保険は免責金額なし、年間通算で最大15万円、修理できる場合は主端末最大15万円・副端末2台合計最大4万5千円、修理不能・盗難の場合は主端末3万7,500円・副端末1万1,250円が上限で、端末の購入金額がこれを下回る場合は購入金額が上限になります(重要事項説明書・公式FAQ)。Mysuranceはプロが自己負担0円、スタンダードとライトは自己負担3,000円で、1事故の上限はライト5万円・スタンダード10万円・プロ20万円、盗難・紛失時は購入金額または再調達価額の低い方の50%が支払額とされています(Mysurance公式)。
補償額の改定が既存契約にいつから適用されるかは本記事では確認できていません。加入済みの方は契約書類で、これから加入する方は申込画面の表示でご確認ください。
③ 修理費と端末価値を同じ期間で比べる
比べるのは「12か月の保険料+自己負担額」と「保険なしで起きうる出費」です。保険なしの出費は、画面割れなら公式修理料金、修理不能なら買い替え費用になります。Appleの修理料金は機種で大きく異なるため、本記事では金額を書かず、Apple公式の修理サービスでお使いの機種の料金を確認してください。
中古iPhoneの場合は、購入額そのものが上限になる商品があります。たとえば購入額が3万円台の端末なら、修理不能時に受け取れるのは購入額までで、年間上限の15万円や20万円は意味を持ちません。端末価値が下がるほど、保険料との釣り合いは悪くなります。逆に、修理費が端末価値に近い高額機種ほど、1回の事故で12か月分の保険料を上回りやすくなります。
④ 心配している事故が対象かを見る
- 紛失:モバイル保険は置き忘れ・紛失が対象外(盗難は対象)。Mysuranceは盗難・紛失がプロとスタンダードで対象、ライトは対象外。
- バッテリーの経年劣化:モバイル保険は自然消耗・劣化によるバッテリー交換が免責。Mysuranceの公式比較表でもバッテリーは対象外の扱い。バッテリーが主な心配なら、保険ではなく交換費用の準備や販売店保証の範囲を確認する方が合います。
- 水濡れ・故障:Mysuranceライトは水濡れ・故障が対象外。モバイル保険は故障・水濡れが対象ですが、日本国外で生じた損害は対象外。
- データ復旧・修理報告書の費用:対象外になる商品があります。
⑤ すでにある保証と重なっていないか
販売店保証は購入時点の不具合や自然故障を対象にするのが一般的で、保険は加入後の偶然な事故に備える商品です。ハピネスネットでは購入後1年以内の画面割れ・自然故障・タッチパネル不良・バッテリー不良などに対応するとよくある質問で案内しており、落下や水濡れなどの事故をどこまで含むかは商品ごとの保証書で確認が必要です。保証で対応される範囲に保険を重ねても、同じ損害について二重に受け取れるとは限りません。
また、中古端末を保険に登録するには、法人が運営する販売店で購入し、購入時点で3か月以上の販売店の動作保証が付いていること(モバイル保険)、外観破損や動作不良がなく購入後1年以内であること(Mysurance、対象機種と対象回線の条件あり)などの条件があります。当店のランク基準ではCランクにヒビ割れ、Jランクに正常動作しない個体が含まれるため、すべての中古端末が登録対象になるわけではありません。
「いらない」と判断しやすい人、「必要」と判断しやすい人
- いらないと判断しやすい:端末の購入額が低く、修理せず買い替える方が合理的/修理費を貯金でまかなえる/予備機がある/検討している商品で対象外になる事故だけが心配(その商品は目的に合わない)/販売店保証やカード付帯の補償で十分。
- 必要と判断しやすい:修理費が端末価値に近い高額機種を長く使う/数万円の修理費を突然払うのが難しい/屋外・仕事・子ども用で落下や水濡れの可能性が高い/販売店保証の対象外になりやすい事故に備えたい。
どちらの場合も、加入できる期限(購入からの日数・年数)や端末の状態の条件は商品ごとに異なり、壊れてからは入れません。加入期限は検討する商品の公式ページで確認し、①〜⑤は購入時にまとめて判断するのが現実的です。
よくある質問
免責なしなら自己負担はゼロですか
いいえ。免責金額がなくても、1事故や年間の上限を超えた分、対象外の費用(データ復旧など)、購入金額を超える分は自己負担です。
中古iPhoneでも入れますか
商品ごとの登録条件(購入経路、販売店の動作保証、購入後の期間、端末の状態、対象機種・回線)を満たせば加入できます。個人売買やフリマで入手した端末は登録できない商品があります。
AppleCare+とどちらがよいですか
加入できる期間・料金・自己負担・修理先が異なり、中古端末では加入可否から確認が必要です。料金は機種で変わるためApple公式で確認し、本記事の①〜⑤で同じ期間に直して比べてください。
まとめ
スマホ保険の要否は、12か月の保険料、免責と上限、修理費と端末価値、対象外、既存保証の5点を同じ期間で並べれば自分で判断できます。中古iPhoneでは購入額が上限になる商品があることと、登録条件を満たさない個体があることを前提に、購入時にまとめて決めましょう。
情報確認日:2026年10月26日(さくら少額短期保険・Mysurance・Apple・ハピネスネットの公式ページ)。本文のリンクは各社公式サイトへの通常リンクで、本文に提携・広告リンクは入れていません。サイト共通のバナーとポップアップ(外部のアフィリエイト計測サービス経由の自社トップページへの導線)は、素材の由来を確認できるまでこの記事ページでは非表示にしています。